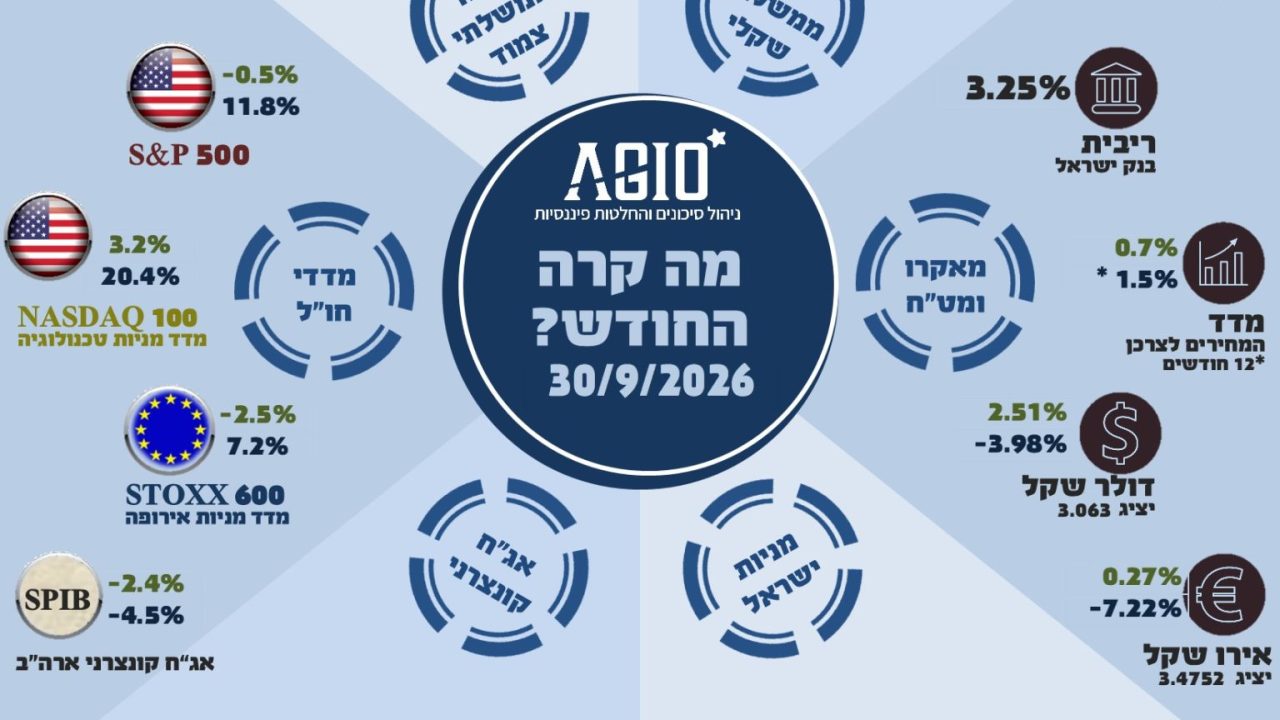
לקראת סוף אוקטובר, מדדי המניות בארץ ובעולם החלו לרדת. הירידות התחזקו מאוד בתחילת נובמבר וזאת בהובלת מדד הנאסד"ק – מניות הטכנולוגיה.
לכאורה הטריגרים הם תוצאות הבחירות: 'כאן' – היעדר הכרעה פוליטית ברורה ואילו 'שם' – הכרעה ברורה לטובת הדמוקרטים, שנחשבים כמתנגדים להתפתחות המהירה של תחום ה- AI וכמעוניינים להגביל אותה.
בפועל, ברקע התרחשו דברים רבים אחרים שיצרו את התנאים לירידות: בעולם זהו תחום ה- AI שעלה משמעותית בשנה האחרונה ויוקר המחיה. בישראל, נוסף על הטכנולוגיה ויוקר המחיה, מדובר בהבשלה של תהליך הרעה מתמשך בתחום הביטחוני, הפוליטי, והגיאופוליטי, אך גם בחולשה בענפים בהם נדל"ן (דיור ומשרדים) והקמעונאות.
הירידות אתמול בשוק המניות היו בשיעור חד (6%-) שלא נראה מאז התפוצצות בועת הדוט-קום בשנת 2000.
נפילה חדה כזו מעלה את השאלה – האם אנו בפתחה של מפולת?
האם מדובר בירידה שתשבור את הביטחון של משקיעים בעולם ותוביל לירידה נוספת של עשרות אחוזים, או שמדובר בתיקון קצר שאחריו תהיה חזרה למגמה של יציבות ואף עליות – חזרה לאמונה בתועלת וביכולת של הטכנולוגיה החדשה להניע את העולם ולהביא לצמיחה כלכלית.
ברור כי לא ניתן לענות על כך, אבל ננסה לעשות ניחוש מושכל ותיאור של המצב, בציון מספר הערות שנבסס עליהן את ההערכה כי מדובר בתיקון זמני ולא ב'מפולת':
- טראמפ הינו שחקן משבש וכאוטי על מגרש הכלכלה והשווקים. בהנהגתו ארה"ב הפכה מ'אי של יציבות' למקור של "אי יציבות" עולמית. מיתון כוחו הפוליטי אמור להרגיע את השווקים.
- מיתון כוחו והשפעתו יכול להביא להתמתנות במלחמות הכלכליות – בעיקר מול קנדה ואירופה. לא צפוי שינוי במדיניות מול סין שממשיכה להיות האויב הכלכלי העיקרי של ארה"ב.
- יש כוונה או תקווה שהתחזקות הדמוקרטים תגביר את המיקוד בכלכלה המקומית ותסייע לצמיחה ולהרגעה . לא ברור אם זה יקרה אבל הציפיה לכך אמורה לעודד את השווקים.
- שוק האג"ח – אפשר להניח שיהיו קושי ואולי תקיעות בהחלטות על הוצאות הממשל מכאן ואילך, לכן האטה בקצב גידול הגירעון. זה מסביר חלקית את הרגיעה בתשואות האג"ח, שעלו מאוד לאחרונה.
- שוק המניות – הירידות החלו עוד בטרם בחירות האמצע בארה"ב, בהובלת מניות תחום ה- AI ובדגש על כוח המחשוב ומרכזי הנתונים. עם זאת, הירידות הואצו מאוד אחרי הבחירות עקב חשש ממהלכים של הדמוקרטים לבלימת מרוץ ה- AI, בניגוד לטראמפ – שעודד את המרוץ ותמך בו גם באופן אקטיבי. יחד עם זאת, התמתנות הרעשים אחרי בחירות האמצע יכולה למתן את עצמת הירידות ואף להביא לשינוי כיוון, עד להתבהרות הדברים ותחילת ההשפעה של הדמוקרטים על המתרחש בארה"ב.
לסיכום המתרחש בארה"ב ובתחום ה- AI בעולם, מבלי לבקר אותן – ברור כי הירידות אתמול היו תוצאה של רגשות, בעיקר דאגה ופחד ופחות הערכה כלכלית, או אף לא בציפיות לשינוי כלכלי. באשר לטכנולוגיה, עצמת המהפכה היא כה גדולה עד שלא סביר שנראה שינויים מהותיים וגורפים במהלך ההתפתחות טכנולוגית ה- AI או האטה במרוץ ובתחרות החריפה בין סין לארה"ב בהקשר זה. לכן, אפשר להבין את החששות אך מעשית גם אפשר לצפות להתמתנות בירידות ואפילו לבלימתן, ולו באופן זמני.
בישראל – שבוע אחרי הבחירות – המצב מורכב בהרבה ויש סיבות לדאגה והשפעות שליליות הן על שוק המניות והן על שוק האג"ח, שניהם נמצאים בנטיה שלילית. להלן מספר נקודות עיקריות להתייחסות:
- ישראל אמורה לעבור שינוי פנימי עמוק – זאת אחרי שנים של הרעה שעברה על מצב המדינה: ביטחונית, פוליטית וגיאופוליטית, זאת כשבעולם קיים אי שקט שעלול להקרין עלינו.
- קיים חשש לערעור המצב התקציבי – זאת בהיעדר תקציב חדש: הוצאות הביטחון, שינוי בסדרי העדיפויות ובמדיניות הממשלה ועוד. מצב זה עשוי לדחוף מעלה את התשואות הממשלתיות.
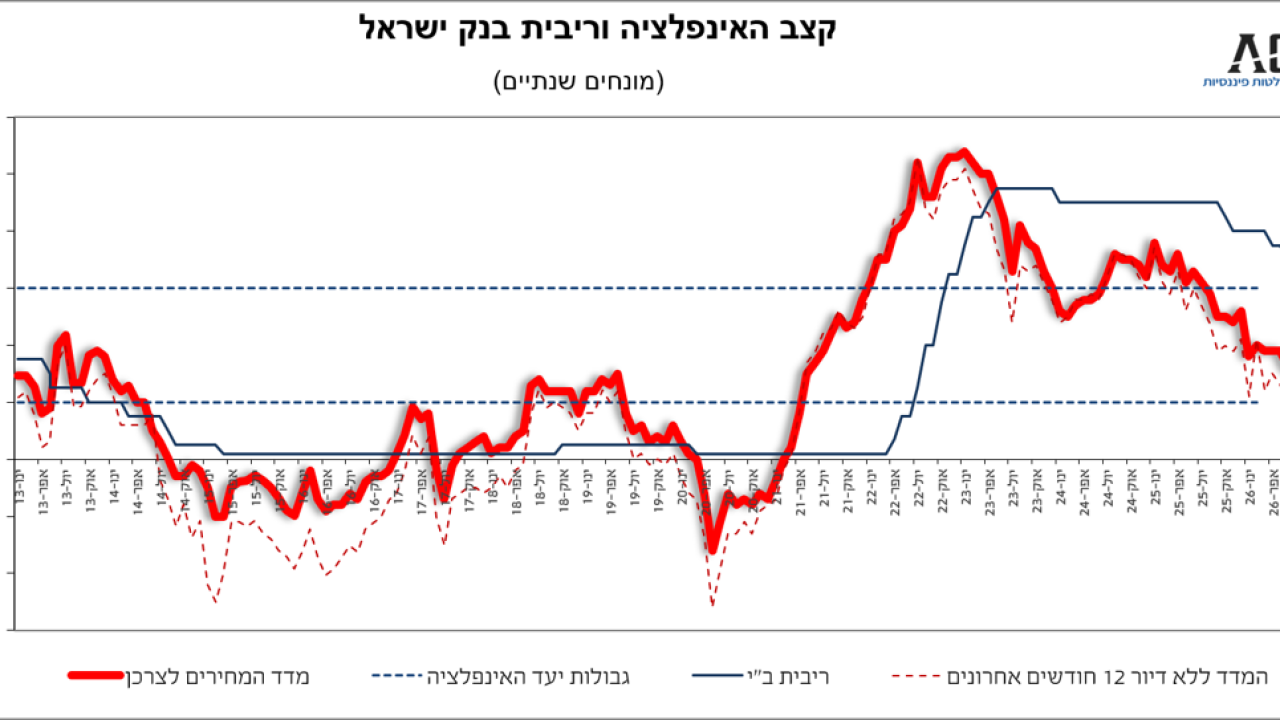
- במצב זה, קשה לראות את בנק ישראל מוריד את הריבית בתנאים הנ"ל.
- מניות – תחומי הבסיס של הדיור והמשרדים וכן הקמעונאות, נמצאים בנסיגה והם עלולים להכביד עוד על שוק המניות והאג"ח.
- החרם על ישראל בעולם עלול להחמיר עם רוח גבית של תוצאות הבחירות בארה"ב. עדיין לא מדובר על יציאת משקיעים.
- השקל – ממשיך להיות מפוחת במצב הנוכחי . מערך התנאים החזירו את השער לתחום התחזית שלנו שהוא 3.10-3.30 ₪ לדולר (וזאת אחרי חריגה משמעותית למטה).
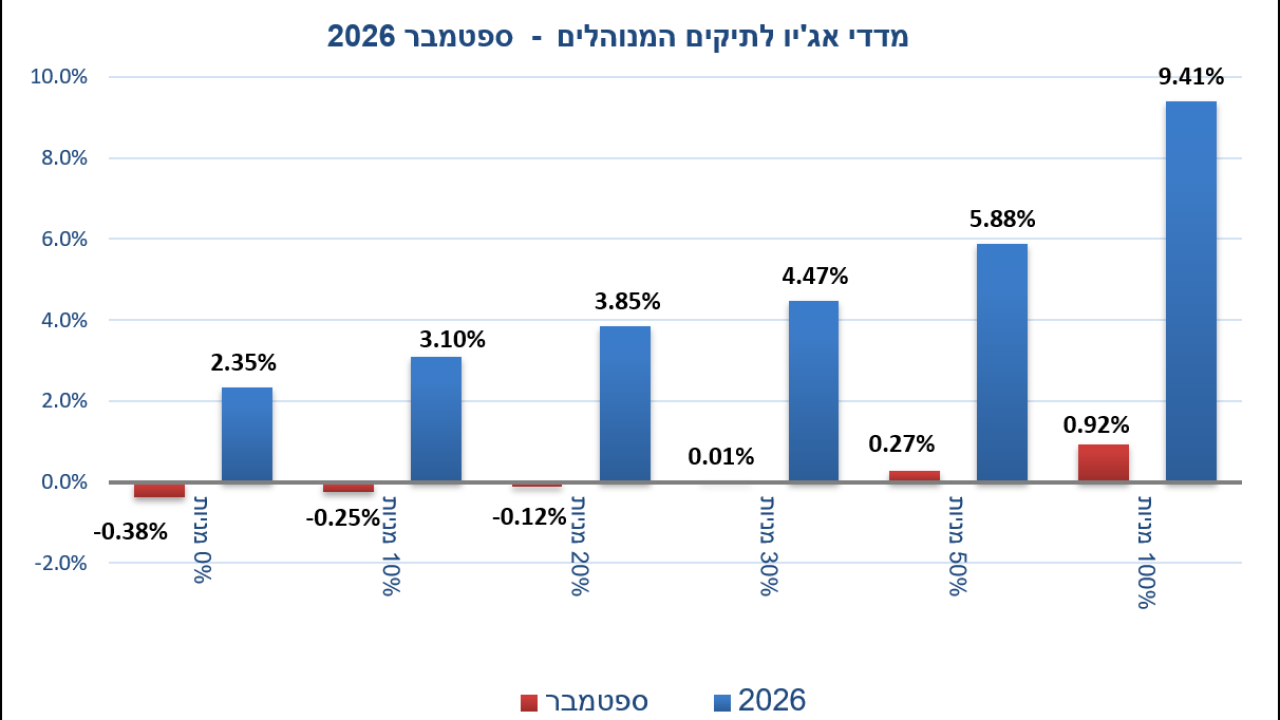
לסיכום המתרחש בישראל, אפשר לומר כי אנו במערך של תנאים בלתי נוחים עבור המשק ושוק המניות וכי מדדי המניות בישראל עלולים להפחית מהיתרון המשמעותי אותו הם פתחו על המדדים העולמיים בשנת 2025.
יחד עם זאת, ניתן לצפות לכך שלאחר תיקון (שגם אם יהיה בשיעור לא מבוטל), בתוך זמן לא רב, עם התבהרות התמונה הפוליטית בישראל, המדדים יחלו להתאושש וזאת בהתאמה למדדים העולמיים, שעוברים כרגע תיקון וחזרה אל קו המגמה ארוך הטווח.
באשר לריביות בישראל, ניתן להניח כי מגמת ההפחתה שהיתה תיעצר וכי התשואות בשוק האג"ח – ממשלתיות וקונצרניות כאחד – יראו נטייה לעליה. בכך, ישראל עשויה ליישר קו עם הריביות הגבוהות ששוררות בעולם בהשראת אי השקט הגיאופוליטי והלחצים האינפלציוניים שנובעים ממנו.